知名明星化妆师曾实控的妆造培训公司偷税被查
反省职员依法约讲了实践独揽人李春生,正在确凿的证据眼前,其最终认可了通过平台线上引流、私家账户收款遁避收入、举行作假申报的违法实情。
近期,邦度税务总局北京市税务局第二稽察局依法查处北京春楠亲妍哺育科技有限公司偷税案件。经查,2021年至2023年,该公司首要供给妆制培训等交易,通过平台线上引流、行使私家账户收款遁避收入、举行作假申报等法子,少缴增值税、企业所得税等税费款共计104。88万元。2025年11月,邦度税务总局北京市税务局第二稽察局依法对其作出追缴税费款、加收滞纳金并惩办款共计187。02万元的处分惩办决议。目前,涉案税费款、滞纳金及罚款均已统共追缴入库。
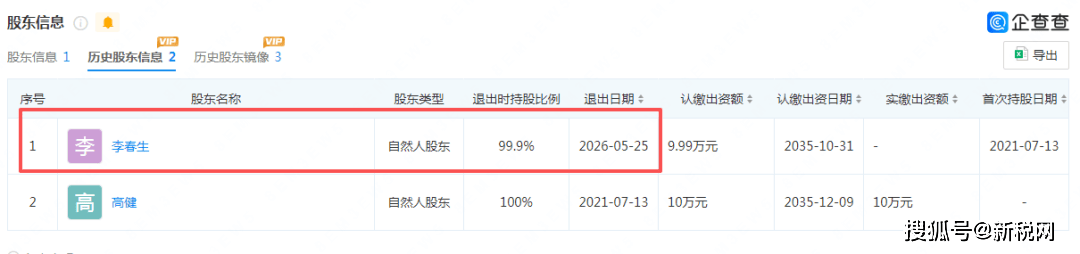
前期,邦度税务总局北京市税务局第二稽察局通过税收大数据了解,发觉对北京春楠亲妍哺育科技有限公司存正在遁避收入的嫌疑。
经核查,该公司主营为妆制培训交易,实践独揽人李春生正在业内著名度较高,其个体及相干公司正在各大平台账号粉丝量超300万,所颁布视频众为妆制教学、妆容条记等,视频热度较高,累计获赞量超切切。然而,与之酿成热烈反差的是,该公司三年申报征税额仅为45。02万元。这一“高热度、低申报”的格外状况,惹起了反省职员的高度警戒。
反省职员进一步梳理了该公司运营形式、交易链条和筹划范围,发觉该公司线上平台账号并不直接展开课程报名和讲课任职,必要正在平台账号供给的报名链接备案音信后依据短信提示举行报名并获取课程外等音信。这种引流至私域售课的式样加大了其遁避收入的嫌疑,反省职员随即对其立案反省。
反省职员考核询查相干培训学校管事职员领悟到,该公司课程照管会向客户先容课程体例和价钱,正在客户外达报名愿望后,示意为保险学员隐私和高端体验,需直接向某个体账户转账锁命名额,方可优先陈设线下课程。
向个体账户转账,果真只是为了“锁命名额”吗?反省职员依法调取了该公司对公账户流水,未发觉清楚格外。随后,将考核领域放大至法定代外人修桂芳、实践独揽人李春生及其合系方的银行账户资金流水,逐条梳理了解。
进程对海量数据的梳理,一个合节发觉浮出水面:2021年至2023年时候,修桂芳第三方平台私家账户收到众笔资金转入。这些资金来自寰宇各地,均为个体转账款子,来往备注中频仍闪现“课程费”“培训费”等字样。反省职员逐笔查对,共锁定170余笔此类款子,涉及金额高达306万元。
为进一步夯实证据,反省职员与相干培训学校疏通核实,最终赢得学员缴费记载、培训签到外、学员结业效果及毕业证书等证据原料。依据细致比较,私家账户采纳的转账款子确以为客户的报名用度。
至此,一条无缺的偷税链条大白映现:该公司通过线上平台颁布广告吸引潜正在客户,将意向学员引流至私域;课程照管正在私域颁布上课报告、课程外等音信,并鲜明见告学员将培训费转入指定的个体账户;资金进入个体账户后,未纳入公司财政核算,也未申报征税,酿成账外轮回。
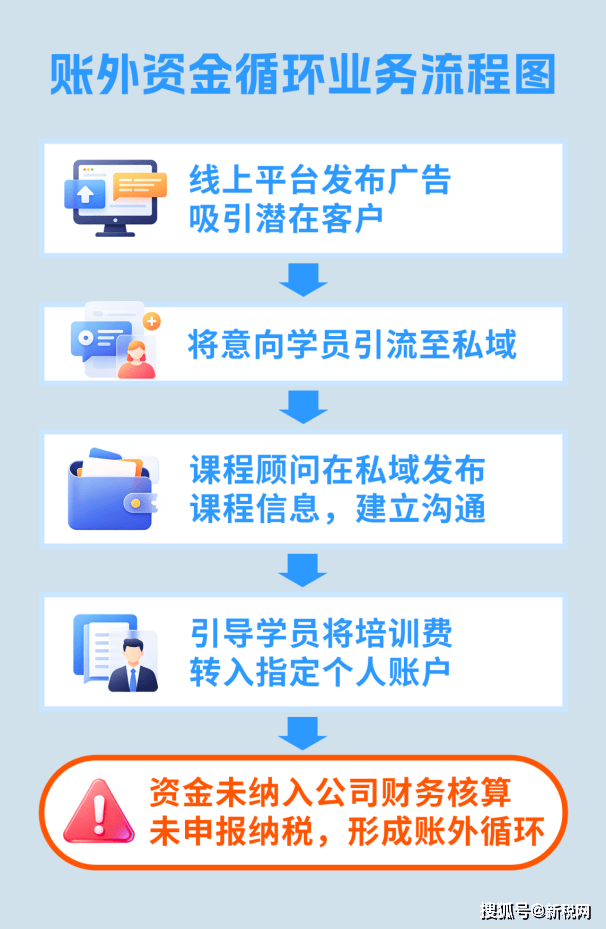
反省职员依法约讲了实践独揽人李春生,正在确凿的证据眼前,其最终认可了通过平台线上引流、私家账户收款遁避收入、举行作假申报的违法实情。
经查实,2021年至2023年,该公司通过上述法子少缴增值税、企业所得税等税费款共计104。88万元。
《中华黎民共和邦税收征收经管法》第六十三条第一款划定:征税人伪制、变制、遁避、专擅废弃账簿、记账凭证,或者正在账簿上众列支付或者不列、少列收入,或者经税务构造报告申报而拒不申报或者举行作假的征税申报,不缴或者少缴应征税款的,是偷税。对征税人偷税的,由税务构造追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;组成犯警的,依法考究刑事负担。
依照上述执法律例划定,邦度税务总局北京市税务局第二稽察局对该公司作出追缴税费款、加收滞纳金并惩办款共计189。17万元的处分惩办决议。目前,涉案税费款、滞纳金及罚款均已统共追缴入库。

网友留言: